
Cuando los escándalos impulsan estrategias alternativas para recuperar la reputación de la empresa
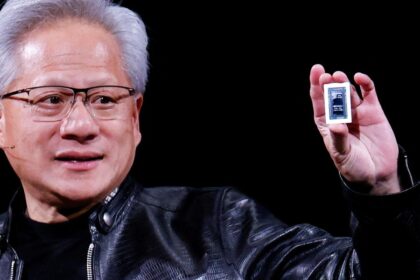
Los escándalos ambientales, sociales y de gobernanza no solo provocan multas, demandas o caídas bursátiles: también pueden modificar los incentivos con los que una empresa prepara y presenta sus estados financieros. Casos como el supuesto espionaje extranjero vinculado con Nvidia, el Dieselgate de Volkswagen y el desastre de Deepwater Horizon muestran cómo una crisis de reputación puede someter a una compañía a un escrutinio extraordinario por parte de inversores, bancos, proveedores, reguladores y clientes.
La reputación funciona como un activo económico. Cuando se deteriora, la empresa puede perder consumidores, enfrentar mayores costos de financiamiento, recibir sanciones y quedar expuesta a una vigilancia más intensa. Sin embargo, corregir las causas del problema exige tiempo, inversiones y cambios internos. En ese contexto, algunas compañías pueden sentirse presionadas para mejorar con mayor rapidez la imagen que reflejan sus resultados.
¿Cómo puede una empresa mejorar su apariencia financiera sin cometer fraude?
Las normas contables permiten cierto margen para decidir cuándo registrar operaciones o cómo clasificar ingresos y gastos. Ese margen es necesario para reflejar la realidad económica, pero también puede utilizarse para presentar un desempeño más favorable. Entre las prácticas analizadas están adelantar ventas mediante descuentos antes del cierre del ejercicio, retrasar inversiones o aplazar gastos.
También existe la posibilidad de reclasificar partidas para que la actividad principal parezca más rentable. Estas decisiones se conocen como gestión del resultado o earnings management. No constituyen necesariamente un delito ni implican, por sí mismas, un incumplimiento contable, pero pueden dificultar que los usuarios identifiquen la situación económica real de la compañía.
Un estudio sobre 488 grandes empresas europeas, entre 2018 y 2022, encontró que aquellas que recibieron más noticias negativas relacionadas con sostenibilidad tendieron a utilizar con mayor frecuencia prácticas destinadas a mostrar mejores resultados. La investigación aclara que esto no significa que todas las empresas involucradas en escándalos manipulen sus cuentas, sino que la presión reputacional puede aumentar el aprovechamiento de las alternativas permitidas por las normas.
El gobierno corporativo aparece como un freno relevante. Consejos con más integrantes independientes, la separación entre la presidencia y la dirección ejecutiva, y comités de auditoría con expertos financieros pueden favorecer una información más confiable. También influyen la calidad institucional, los bajos niveles de corrupción y una cultura sólida de cumplimiento.
- Punto clave / Qué ocurrió: Los escándalos de sostenibilidad pueden elevar la presión para proyectar una imagen financiera más favorable.
- Impacto o alcance: Inversores, bancos, proveedores, reguladores, clientes y otros grupos interesados pueden tomar decisiones con base en esa información.
- Qué sigue: La evaluación debe considerar conjuntamente los estados financieros, la información de sostenibilidad y la calidad de los controles corporativos.
La doble materialidad, incorporada por la normativa europea de sostenibilidad, refuerza esa lectura conjunta: las empresas deben explicar tanto cómo los riesgos ambientales y sociales afectan sus finanzas como el impacto de su actividad en las personas y el medioambiente. La transparencia, por tanto, se pone a prueba cuando la compañía enfrenta dificultades y tiene mayores incentivos para contar una versión más favorable de su situación.