Rolando Daza
Apunte:
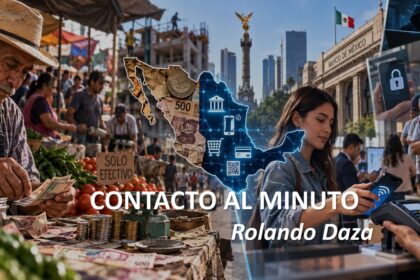
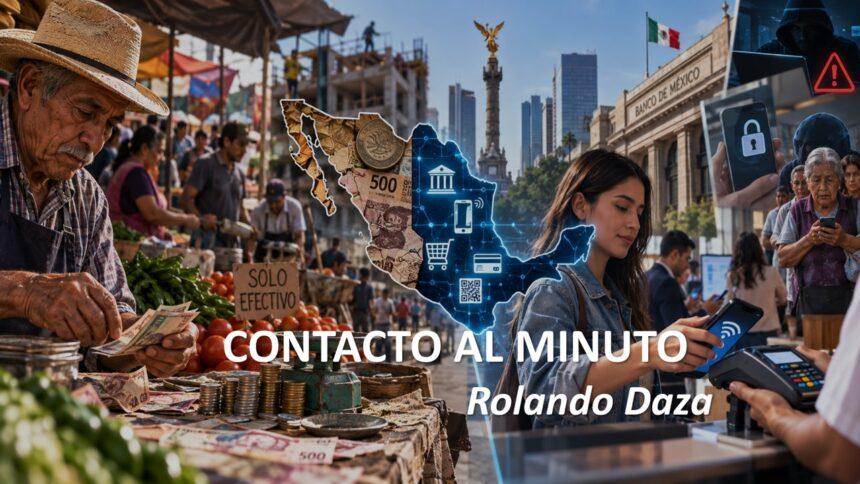
Usar exclusivamente dinero digital en México, es decir, pagar todo con tarjetas, transferencias, aplicaciones o dinero electrónico, sin utilizar monedas ni billetes, podría traer beneficios importantes para la economía, el gobierno, los negocios y los ciudadanos. Sin embargo, también tendría riesgos, especialmente en el país donde no todas las personas tienen acceso a servicios bancarios o a internet.
Antes de profundizar sobre el tema, algunos datos del Banco de México: Al concluir el 2025, había 3,545 billones de pesos en monedas y billetes circulando en el país. Se ordenó a la Casa de Moneda acuñar más de 3 mil millones de monedas al año.
Según resultados del Estudio Cuantitativo sobre Efectivo 2025 de Banxico, los ciudadanos siguen usando en forma aplastante el efectivo: el 98% de los mexicanos usa billetes y monedas para gastos diarios. 66% lo prefiere porque es más práctico, fácil y rápido. 15% lo ve más seguro.
Lo digital está creciendo, pero no sustituye al efectivo todavía. El uso de la tarjeta de débito para gastos cotidianos pasó del 25% en 2024 al 49% en 2025; tarjeta de crédito 24%; tarjeta departamental 15% y el SPEI al 13.6%.
Se presentan diversas explicaciones a esta situación. La principal es que la economía informal es del 55%; otro aspecto es el envío de dinero por los connacionales de EUA a México que se convierte rápidamente en efectivo.
Con este panorama, ¿cuáles serían los principales beneficios para México?
Menos evasión fiscal y mayor recaudación. Al quedar registros electrónicos de las transacciones, es más fácil detectar ingresos no declarados y reducir ciertas formas de evasión fiscal.
Menos robos y costos asociados al efectivo. Las personas y los comercios tendrían que manejar menos dinero físico, reduciendo algunos riesgos de robo, falsificación, traslado de valores y almacenamiento de efectivo. No desaparecerían los fraudes, que podrían trasladarse al entorno digital.
Pagos más rápidos y cómodos. Las transferencias y los pagos electrónicos pueden facilitar las compras, el pago de servicios, las remesas y las operaciones entre empresas.
Mayor formalización de la economía. Los pequeños negocios podrían recibir pagos electrónicos, construir un historial de ingresos y, potencialmente, acceder a créditos y otros servicios financieros.
Mayor transparencia en el gasto público. Los pagos y apoyos gubernamentales digitales facilitan la trazabilidad de los recursos, las auditorías y la detección de irregularidades. Los registros digitales no eliminan por sí solos la corrupción.
¿Qué pasa con los riesgos y las desventajas? Eliminar por completo el efectivo también generaría problemas que México tendría que resolver.
| Riesgo | Posible consecuencia |
| Brecha digital | Personas sin celular, internet o cuenta bancaria quedarían excluidas. |
| Fallas eléctricas o de internet | Podrían impedir compras y pagos cotidianos. |
| Fraudes y ciberataques | El robo de contraseñas o de identidad podría causar pérdidas económicas. |
| Comisiones | Algunos comercios y consumidores pagarían por determinados servicios financieros. |
| Privacidad | Las transacciones podrían permitir un seguimiento mucho más amplio de los hábitos de consumo. |
| Dependencia bancaria | Una cuenta bloqueada o una falla del proveedor podría impedir el acceso al dinero. |
Digitalizar el dinero no significa necesariamente que México recaudaría más impuestos, eliminaría la corrupción o acabaría con el crimen. Esos resultados dependerían también de las leyes, la fiscalización, la seguridad informática y la calidad de las instituciones.
La conclusión es que a México podría beneficiarle avanzar hacia una economía donde los pagos digitales sean cada vez más comunes, pero conservar el efectivo como alternativa protegería a quienes no tienen conectividad, necesitan privacidad o requieren un medio de pago pronto.
La pregunta de fondo es si se busca una economía más eficiente o una economía en la que absolutamente todas las transacciones deban ser digitales. Son dos objetivos muy distintos.